Виртуальная карта в евро кажется очевидным выбором для покупок в Европе, но на практике выигрывает она далеко не всегда: большинство сервисов, которыми платят из России, выставляют счёт в долларах, и евровый баланс добавляет лишнюю конвертацию. Разбираем на конкретике – у карты A Pro баланс долларовый, пополнение рублями по СБП без комиссии, и ниже показано, когда это выгоднее евро, а когда наоборот. Плюс арифметика двойной конвертации, лимиты, 3D Secure и что делать, если платить нужно именно в евро.
Виртуальная карта в евро: кому она действительно нужна
Сценариев, где евро выигрывает однозначно, меньше, чем кажется.
Реально евровый баланс нужен трём группам: тем, кто регулярно платит европейским магазинам с ценником в евро; тем, кто оплачивает подписки европейских сервисов, выставляющих счёт в той же валюте; и тем, кто едет в еврозону и планирует оплачивать бронирования на месте. Во всех остальных случаях валюта баланса определяется не географией, а тем, в чём выставлен счёт.
Виртуальная карта в евро проигрывает уже на первом же долларовом сервисе: подписки на нейросети, хостинги, рекламные кабинеты и большинство цифровых площадок считают в долларах, и с еврового баланса каждый платёж пойдёт через конвертацию.
Где евро выигрывает у доллара
Три ситуации, и все они конкретные.
Первая ситуация – покупки в европейских интернет-магазинах с ценой в евро: одежда, техника, билеты на мероприятия. Вторая – подписки европейских сервисов: часть софта, медиа и облачных площадок Европы выставляет счёт именно в евро. Третья – бронирования отелей и аренды в еврозоне, когда сумма фиксируется в евро заранее.
В этих случаях евровый баланс экономит ровно одну конвертацию – ту, которую иначе сделает платёжная система при списании с долларового баланса. На тысяче евро это заметная сумма, на разовой покупке в сорок евро – копейки.
Где евро проигрывает доллару
Ситуаций больше, и они встречаются чаще.
Виртуальная карта в евро уступает там, где доллар остаётся расчётной валютой цифровых сервисов: нейросети, стриминги, игровые площадки, магазины приложений, рекламные кабинеты, хостинги. Все они выставляют счёт в долларах независимо от того, где зарегистрирована компания. Евровый баланс при оплате такого счёта проходит конвертацию, и вы платите за неё дважды: один раз при пополнении рублями, второй – при списании.
Второй проигрыш – доступность. Долларовые виртуальные карты на российском рынке выпускают почти все эмитенты, евровые – единицы, и выбор там заметно уже по тарифам и лимитам.
Двойная конвертация: сколько теряется на евро-платежах
Считаем на понятном примере.
Вы пополняете евровый баланс рублями – это первая конвертация, курс сервиса. Потом платите долларовому сервису – платёжная система конвертирует евро в доллары, это вторая. Каждая конвертация стоит от долей процента до нескольких процентов в зависимости от курса и надбавки.
На подписке в 20 $ разница между одной и двумя конвертациями измеряется десятками рублей в месяц – терпимо. На сумме в 1 000 $ это уже сотни и тысячи рублей, и здесь имеет смысл подбирать валюту баланса под валюту счёта, а не наоборот.
Виртуальная карта в евро или в долларах: как выбрать

Правило одно, и оно проверяется за минуту.
Откройте страницу оплаты нужного сервиса и посмотрите, в какой валюте указана цена. Если в евро – берите евровый баланс. Если в долларах – долларовый. Если платежей несколько и валюты разные, считайте по объёму: валюта, в которой уходит больше денег, и определяет выбор.
Для типичного российского сценария – нейросети, стриминги, магазины приложений, рекламные кабинеты – это доллар. Именно поэтому карта A Pro сделана с долларовым балансом: она закрывает основную массу платежей без лишней конвертации.
Правило проверяется за минуту: откройте страницу оплаты и посмотрите, в какой валюте указана цена.
Что делать, если нужна оплата в евро, а карта долларовая
Ситуация рабочая, и потери здесь предсказуемы.
Платёж пройдёт: платёжная система сама конвертирует доллары в евро по своему курсу. Вы теряете одну конвертацию – обычно это единицы процентов. Для разовой покупки или брони это приемлемо, для регулярных крупных списаний в евро – уже нет.
Виртуальная карта в евро тут ни при чём – правило общее: держите на балансе запас 10–15 % от суммы платежа. При конвертации итоговое списание может оказаться чуть больше расчётного, и платёж на балансе впритык отклонится из-за нехватки центов.
Как выпустить виртуальную карту и пополнить её рублями
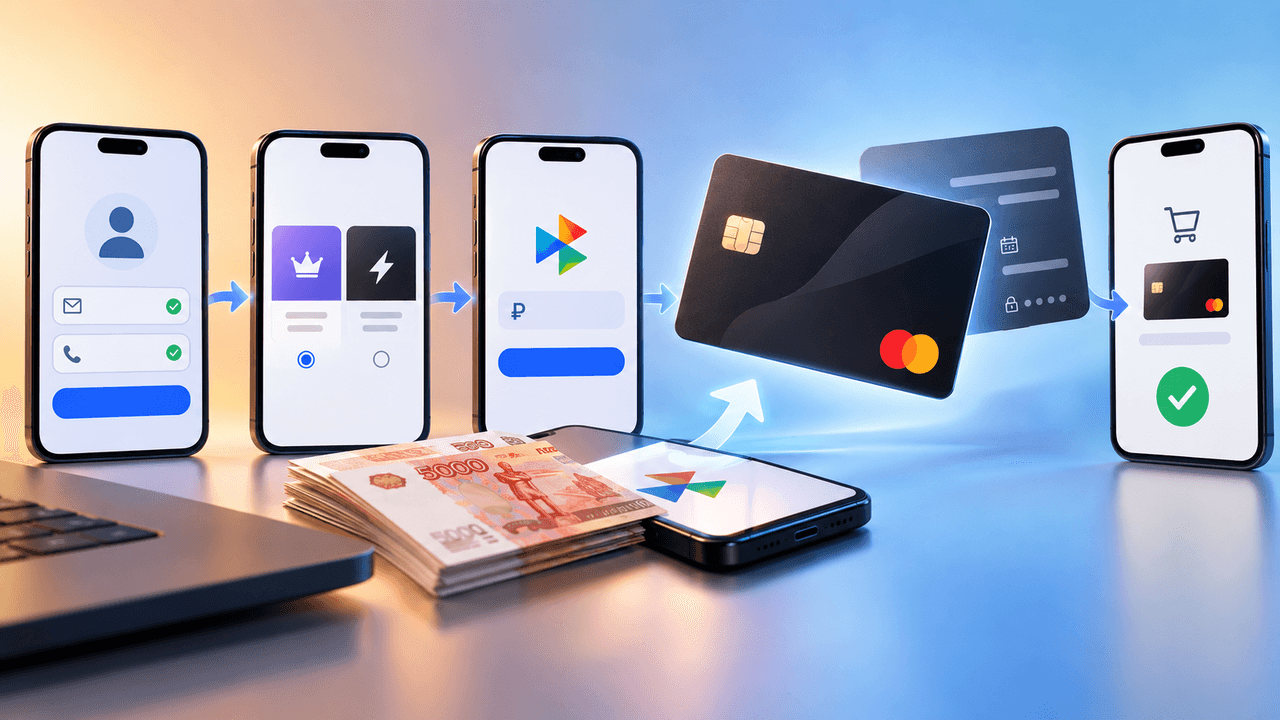
Порядок одинаковый почти у всех эмитентов.
- Зарегистрироваться по электронной почте и подтвердить телефон.
- Выбрать тариф: под подписки при одном регулярном платеже, универсальный при нескольких.
- Оплатить выпуск и пополнить баланс по СБП.
- Получить реквизиты – номер, срок действия, код проверки.
- Провести пробный платёж на небольшую сумму.
У A Pro выпуск занимает около 30 секунд, пополнение по СБП идёт без комиссии, минимальное пополнение – от 10 $. Тариф под подписки стоит 1 290 ₽ с платой 0,8 $ за операцию, универсальный – 2 490 ₽ с нулевой платой за покупку.
Лимиты и сроки действия
Три цифры, которые стоит знать заранее.
Лимит одной транзакции у A Pro – 15 000 $, разовое пополнение – до 10 000 $ при минимуме от 10 $. Срок действия – 2–3 года в зависимости от типа. Обслуживание бесплатное, отдельной платы за месяц нет.
Отдельно про сроки: когда карта истекает, выпускается новая с новыми реквизитами, и привязанные подписки придётся перепривязать вручную. Дату окончания стоит отметить заранее – иначе подписка отключится молча.
3D Secure и подтверждение платежей
Без этой поддержки часть платежей не пройдёт.
3D Secure – дополнительный шаг подтверждения: сервис перенаправляет на страницу проверки, где нужно ввести код. У виртуальных карт он приходит в личный кабинет эмитента, а не в СМС от банка. Для подписок такой шаг требуется реже, для покупок в магазинах и бронирований – почти всегда.
Проверять поддержку стоит до выпуска: в описании тарифа она обычно указана явно. Это как раз тот случай, когда евровая карта без 3D Secure оказывается бесполезнее долларовой с ним.
Где виртуальная карта в евро не поможет
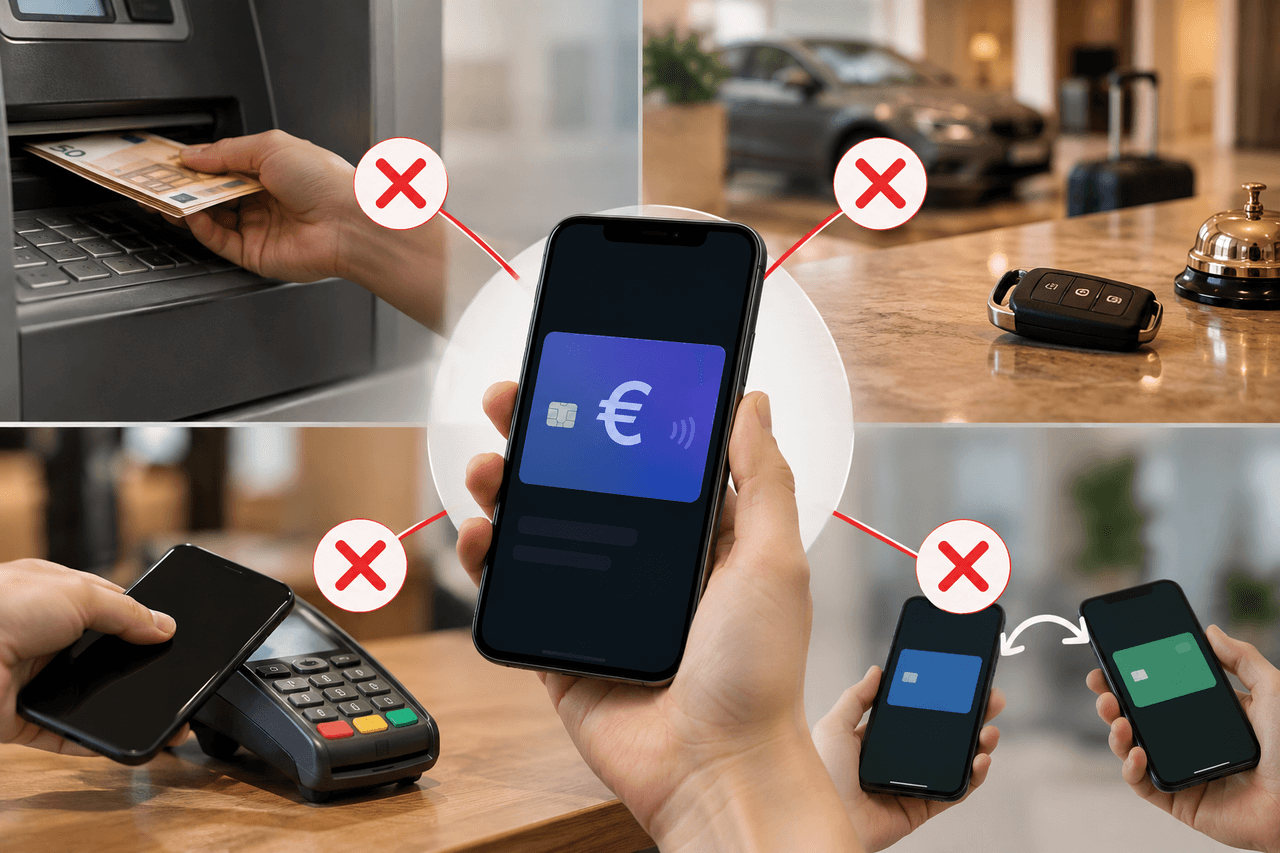
Четыре ситуации, не зависящие от валюты баланса.
Снятие наличных – такой операции у большинства эмитентов нет. Залог при аренде авто или в отеле – там требуется блокировка суммы, и часть систем виртуальные карты не принимает. Офлайн-оплата в терминале без привязки к бесконтактному кошельку. Переводы между картами – отдельная операция, которую эмитенты обычно не поддерживают.
Во всех четырёх случаях евро не даст преимущества: ограничение задаёт формат карты, а не валюта. Про устройство платёжных систем написано отдельно, на практике важно лишь, что виртуальный формат рассчитан на онлайн-оплату.
Возвраты в евро и что с ними происходит
Механика отличается от банковской карты.
Возврат от продавца приходит на ту же карту и зачисляется на баланс эмитента – механика банковской карты тут работает иначе. Если покупка была в евро, а баланс долларовый, вернётся сумма после обратной конвертации – и из-за движения курса она может немного отличаться от списанной. Это нормально и не является ошибкой сервиса.
Вывести вернувшиеся деньги обратно в рубли у большинства эмитентов нельзя: они остаются на балансе до следующей покупки. Отсюда практика – держать на карте сумму под конкретный платёж, а не запас.
Типовые ошибки при выборе валюты
Пять штук, и все стоят денег.
Выбор валюты по стране магазина, а не по валюте счёта. Пополнение впритык без запаса на конвертацию. Игнорирование 3D Secure при покупках в магазинах. Выбор тарифа по цене выпуска без учёта платы за операцию. И расчёт на то, что виртуальная карта в евро закроет залог или снятие наличных.
Все пять снимаются на этапе выбора тарифа. Вопросы по условиям можно задать в телеграм-канале A Pro, а выпустить карту – сразу после того, как определились с валютой.
Полезные статьи
FAQ: виртуальная карта в евро – пять коротких ответов
Обязательно ли брать евро для покупок в Европе?
Нет. Смотрите валюту счёта: если магазин считает в евро – да, если в долларах – выгоднее долларовый баланс.
Сколько теряется на двойной конвертации?
От долей процента до нескольких процентов на каждой конвертации. На крупных суммах это сотни и тысячи рублей.
Пройдёт ли долларовая карта в европейском магазине?
Да, платёжная система конвертирует сама. Вы теряете одну конвертацию, но платёж проходит.
Сколько стоит выпуск?
У A Pro – 1 290 ₽ за тариф под подписки и 2 490 ₽ за универсальный, пополнение по СБП без комиссии.
Можно ли снять наличные?
Нет, у большинства эмитентов такой операции нет – независимо от валюты баланса.
Итог
Валюта карты выбирается по валюте счёта, а не по стране магазина. Для европейских площадок с ценником в евро евровый баланс экономит одну конвертацию; для нейросетей, стримингов, магазинов приложений и рекламных кабинетов, которые считают в долларах, он её наоборот добавляет – и вы платите дважды.
Практический ориентир: посмотрите, в какой валюте указана цена на странице оплаты, и берите такой же баланс. Если платежей несколько, считайте по объёму. Долларовый вариант закрывает основную массу российских сценариев, и карта A Pro с пополнением по СБП и лимитом транзакции 15 000 $ сделана именно под них. Держите запас 10–15 % на конвертацию, проверяйте поддержку 3D Secure до выпуска и не рассчитывайте на залог и наличные – это ограничение формата, а не валюты.
Статья выпущена под редакцией Дмитрия Степанина: эксперт по P2P-арбитражу, безопасности сделок и AML/KYT карточка автора на сайте - ссылка