В 2026 году оплата зарубежных подписок, авиабилетов и профессионального софта превратилась в настоящий квест. Российские Visa и Mastercard по-прежнему не работают на глобальном рынке, а поиск надежного платежного инструмента напоминает минное поле: где-то требуют унизительную процедуру KYC, где-то деньги зависают на три дня из-за шлюзов, а где-то зарубежная виртуальная карта просто сгорает на первом же платеже в App Store или Stripe.
Именно поэтому качественная виртуальная иностранная карта для россиян стала не просто удобством, а базовой необходимостью для фрилансеров, арбитражников и путешественников.
Мы собрали актуальный рейтинг сервисов, разобрали их реальные минусы на основе пользовательского опыта и нашли решение, которое работает без сбоев. Если вам нужно оформить надежный инструмент для оплаты зарубежных сервисов за 15 минут, этот гайд сэкономит вам десятки тысяч рублей на скрытых комиссиях.
Критерии выбора виртуальной иностранной карты в 2026 году (на что смотреть, чтобы не потерять деньги)
Выбирая сервис для выпуска пластика, новички часто смотрят только на цену эмиссии. Это фатальная ошибка, которая приводит к потере средств и блокировкам аккаунтов. Виртуальная карта 2026 года должна оцениваться по пяти жестким параметрам.
1. BIN (Bank Identification Number) и география выпуска
Первые 6–8 цифр номера карты рассказывают мерчанту (продавцу) всё о вашем пластике: страну выпуска, банк-эмитент и тип карты. География критична. Например, американский BIN (США) идеально проходит в App Store, PayPal, Amazon и рекламных кабинетах Google/Meta. Гонконгские и литовские BIN-коды хороши для Европы и Booking. Низкий траст BIN-кода (так называемые «замыленные» BIN от массовых эмиссий) убивает доверие антифрод-систем: платеж отклоняется с ошибкой Do Not Honor еще до запроса 3-D Secure.
2. Способы пополнения: СБП против криптовалюты
Виртуальная карта с пополнением через СБП — это золотой стандарт удобства. Вы переводите рубли со своего банковского приложения, и они мгновенно конвертируются в доллары на балансе. Криптовалютные шлюзы (USDT) требуют понимания сетей (TRC-20, BEP-20), оплаты комиссий майнерам и несут риски блокировки российского банка по 115-ФЗ при частых P2P-операциях.
3. Скорость выпуска и верификация
Мгновенный выпуск через приложение или Telegram-бота подходит для срочных задач. Варианты с открытием реального банковского счета за границей требуют нотариальных переводов, личного визита и ожидания 7+ дней. Виртуальная карта без KYC (или с базовой проверкой по номеру телефона) предпочтительнее для мелких бытовых трат, так как не требует передачи биометрии и загранпаспорта сомнительным конторам.
4. Скрытые платежи и комиссии
Внимательно читайте тарифную сетку. Недобросовестные площадки берут плату за выпуск, ежемесячное обслуживание (даже при нулевом балансе), комиссию за каждую транзакцию (от 1% до 5%) и штраф за неактивность. Комиссия за кросс-бордер (оплату в валюте, отличной от баланса карты) может незаметно съесть до 3-4% от суммы покупки.
5. Поддержка и мобильные кошельки
Наличие живого чата 24/7 критично, если платеж завис на этапе 3-D Secure. Кроме того, поддержка Apple Pay и Google Pay превращает виртуалку в полноценный инструмент для офлайн-оплат в путешествиях.
Рейтинг виртуальных иностранных карт для россиян 2026 (ТОП-10)
Мы протестировали десятки площадок и отобрали 10 наиболее популярных решений, разобрав их сильные и слабые стороны.
1. A Pro
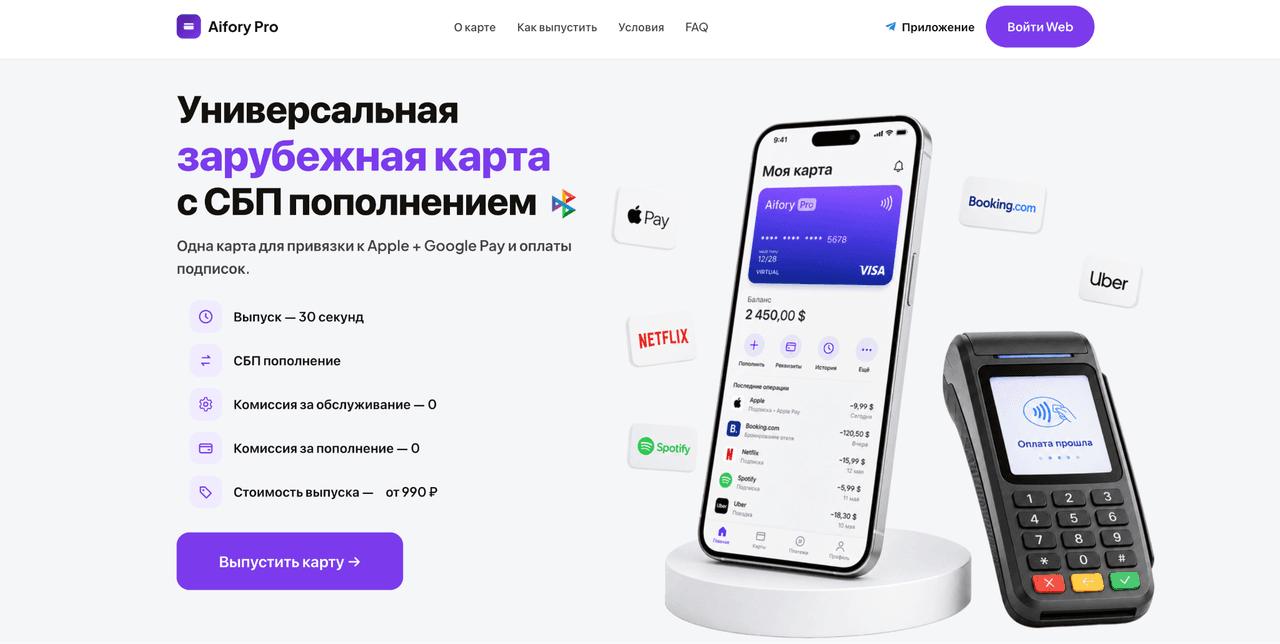
Лидер рейтинга, закрывающий 95% потребностей пользователей. Виртуальная карта visa mastercard от A Pro отличается стабильными BIN-кодами (США/Европа), моментальным выпуском через удобный интерфейс и пополнением через СБП без скрытых спредов. Поддержка Apple Pay/Google Pay и отсутствие проблем с 3-D Secure делают её идеальной для любых задач.
- Удачный кейс: Оплата годовой подписки JetBrains и AWS на бизнес-аккаунт (сумма 1200$) прошла с первого раза за 2 минуты.
2. RussiaPay
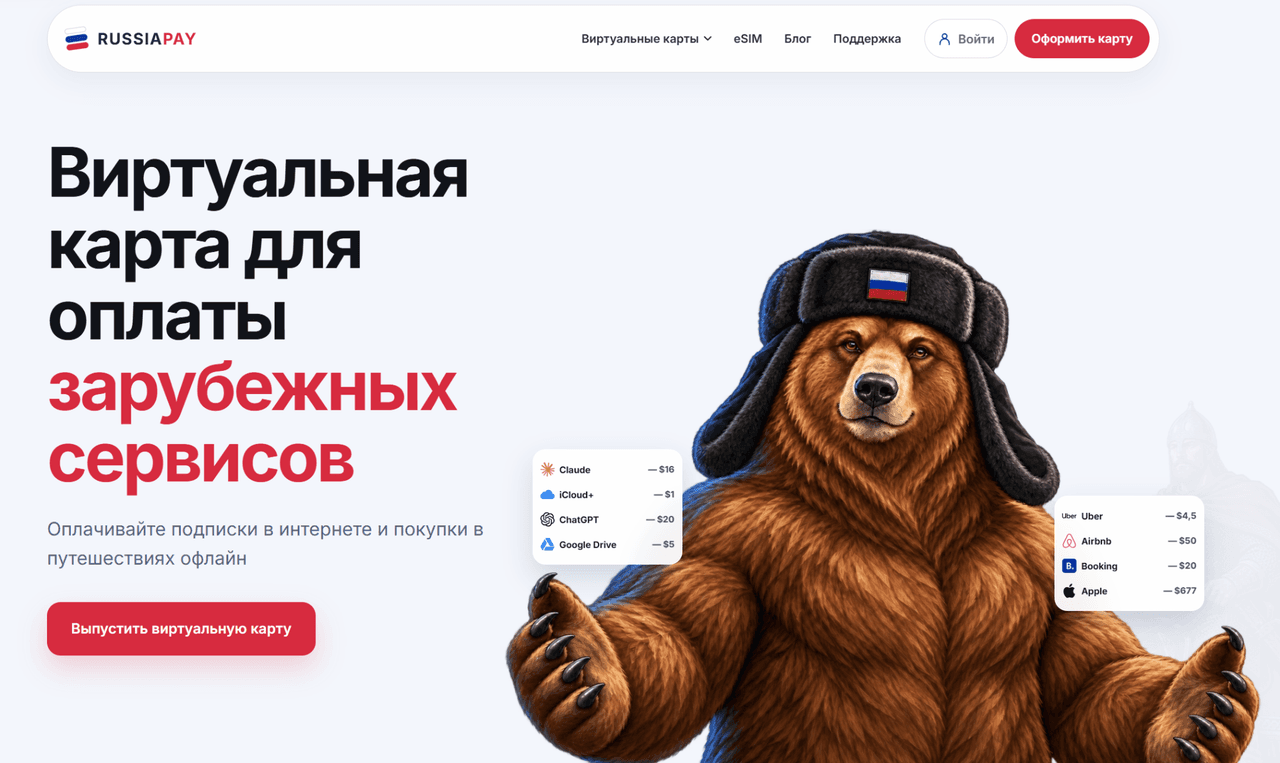
Неплохой вариант с простым интерфейсом и поддержкой СБП. Подойдет для разовых покупок. Однако пользователи регулярно жалуются на отказы при оплате зарубежных сервисов с жесткими антифрод-системами (некоторые европейские хостинги и билетные агрегаторы).
3. Polet.Global
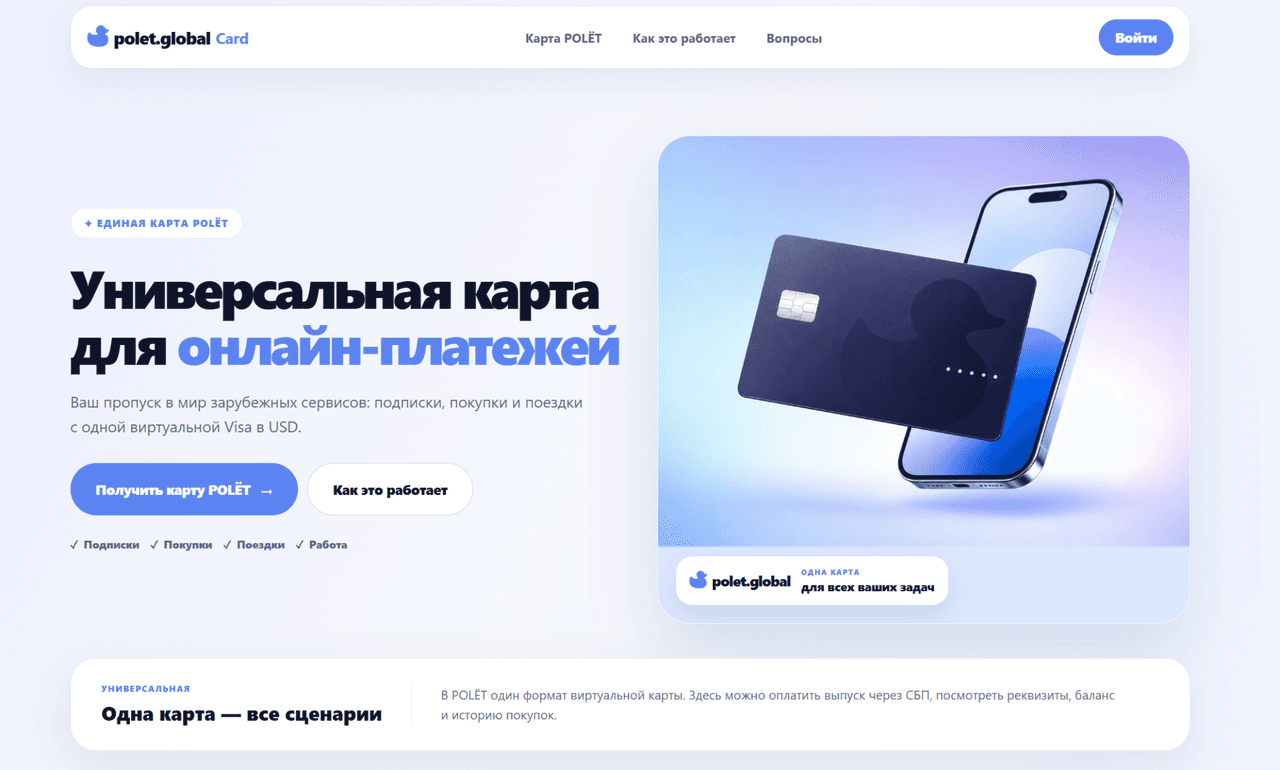
Сервис с ориентацией на тревел-сегмент и мультивалютность. Главный минус — обязательное пополнение через P2P-обменники или крипту, что усложняет процесс для новичков. Поддержка отвечает долго, иногда до 48 часов, что критично при зависании платежа в аэропорту.
4. Cards Virtual
Предлагает большой выбор ГЕО (США, Европа, Азия). Но за это приходится платить: сложная система тарифов, абонентская плата списывается даже при нулевом балансе. Если вы забыли заморозить карту, она будет съедать бюджет за простое обслуживание.
5. ХочуПлачу
Самый дешевый выпуск на рынке. Отличный выбор для разовых тестов. Но низкие лимиты (до 100$ на операцию) и регулярные баны со стороны «капризных» площадок вроде Steam, Nintendo eShop и некоторых AI-нейросетей делают её непригодной для профессиональной работы.
6. «Плати по миру»
Выпуск за 15 минут через Telegram-бот, пополнение ₽ через СБП, отсутствие жесткого KYC. Отлично поддерживает Netflix, Booking и Uber. Минус — только долларовый баланс. При оплате в евро или фунтах банк-эмитент проводит конвертацию по невыгодному внутреннему курсу.
7. Card.Club
Пополнение через СБП или USDT, хорошие ГЕО (США/Гонконг), стабильный 3-D Secure. Однако стоимость выпуска (около 35 USD) отпугивает тех, кому карта нужна только для одной дешевой подписки.
8. ZARUB
Платформа с упором на крипто-пополнение и поддержку рекламных кабинетов. Подходит для арбитражников, но высокие комиссии за ввод средств (до 6.7%) и спреды на обменниках делают регулярное использование накладным для обычного пользователя.
9. Wayment
Предлагает не только виртуалки, но и физические пластиковые карты с полноценным счетом и возможностью снятия наличных. Обратная сторона медали: срок оформления 7+ дней, стоимость от 15 000 ₽ и необходимость уведомлять налоговую об открытии счета за рубежом (115-ФЗ).
10. XCards
Сервис с 43 trust BIN-кодами, управлением через TG-бота и функцией авто-пополнения. Отличный инструмент для профи, но только крипто-пополнение создает высокий порог входа для новичка, который просто хочет оплатить Spotify.
Почему для регулярных оплат стоит выбрать виртуальную карту A Pro
Стабильность BIN: Карты A Pro не улетают в бандефолт при первой же попытке привязать их к PayPal, Amazon или OpenAI. Эмитент заботится о чистоте пула.
Экономия на конвертации: Прямое пополнение через СБП по курсу, близкому к биржевому. Здесь нет посредников-обменников, зашитых в спред. Также можно пополнить криптовалютой или наличными в офисе.
Прозрачность: Нет скрытых списаний за обслуживание и грабительских комиссий за транзакции на универсальном тарифе.
Удачный кейс: Пользователь оплатил авиабилеты Turkish Airlines для семьи из 4 человек (сумма 45 000 ₽ в эквиваленте). Платеж прошел мгновенно, мили лояльности начислились в полном объеме, а 3-D Secure сработал без задержек.
Заключение
В 2026 году виртуальная карта visa mastercard — это не просто кусок пластика в телефоне, а ваш единственный мост к глобальному рынку. Экономия 5 долларов на выпуске часто оборачивается потерей доступа к рабочим аккаунтам, сгоревшими нервами и заморозкой средств. Выбирайте инструменты с прозрачными тарифами и рабочими BIN-кодами.
Если вам нужна виртуальная карта для подписок, путешествий и рекламы, которая просто работает и не требует танцев, оформите виртуальную карту A Pro. Пополнение через СБП, адекватная поддержка и отсутствие ежемесячных поборов сделают ваше взаимодействие с зарубежным интернетом комфортным и безопасным.
Часто задаваемые вопросы
Работает ли виртуальная иностранная карта в Apple Pay в 2026 году?
Да, но не все. Токенизация в Apple Pay и Google Pay зависит от конкретного эмиссионного пула. У A Pro универсальные тарифы полноценно поддерживают мобильные кошельки, позволяя платить смартфоном в офлайне.
Нужно ли менять регион для оплаты зарубежных сервисов?
Желательно. Регион вашего аккаунта (например, в App Store или Spotify) должен совпадать со страной выпуска карты. Если аккаунт американский, а карта литовская, сервис может отклонить привязку.
Пополнение через СБП — это законно и не заблокируют ли мой российский банк?
Абсолютно законно. Вы совершаете обычный перевод по номеру телефона внутри РФ юридическому лицу или ИП (агенту), а уже он конвертирует средства. Это не попадает под подозрительные P2P-цепочки и не триггерит блокировки по 115-ФЗ.
Что делать, если сервис отклонил платеж (Decline)?
Не спамьте кнопкой «Оплатить». Проверьте баланс (нужен запас на тестовый холд), убедитесь, что Billing Address совпадает с данными эмитента, и отключите блокировщики рекламы в браузере (они часто ломают всплывающие окна 3-D Secure).
Как платить налоги, если я пользуюсь иностранной картой?
Если вы используете виртуальную карту (которая не является полноценным банковским счетом), уведомлять ФНС об её «открытии» не нужно. Обязанность декларировать движение средств возникает только при открытии реального счета в зарубежном банке.
Можно ли снять наличные с виртуальной иностранной карты?
Напрямую — нет, так как у вас нет физического чипа и магнитной полосы. Однако вы можете привязать карту к Apple Pay/Google Pay и снимать наличные в банкоматах, поддерживающих NFC-технологию (функция Tap to Cash).
Полезные статьи
Чтобы глубже разобраться в нюансах международных платежей и обхода региональных ограничений, изучите наши подробные инструкции: