Открыть зарубежную карту сегодня — это не поездка за границу и не визит в отделение, а заявка на сайте и письмо с реквизитами на почту. Стоит процедура от 1 290 ₽ и занимает несколько минут, а дальше начинается то, о чём обзоры обычно молчат: удержание с каждой покупки, срок действия, конвертация и список стран, где карта работает. На странице, где живут виртуальные карты Aifory Pro, эти параметры разнесены по тарифам — и именно на них стоит смотреть.
Все цены сверены 11 сентября 2026 года. Рублёвые пересчёты сделаны по условному курсу 90 ₽ за доллар и 95 ₽ за евро: это не котировка, а способ показать порядок сумм. Дальше — цифры, расчёт и перечень ситуаций, в которых карта не сработает.
В статье: цены выпуска пяти сервисов — сравнительная таблица параметров — расчёт первого и второго года — промокод и его условия — пошаговый порядок оформления — платёжные системы и BIN — блок «когда не сработает» — FAQ на десять вопросов
Как открыть зарубежную карту в 2026 году: что изменилось в процедуре
Ещё несколько лет назад «зарубежная карта» означала счёт в иностранном банке, личное присутствие и пакет документов. Сейчас массовый сценарий другой: пользователь оформляет виртуальную карту через поставщика цифрового инструмента, получает реквизиты и код подтверждения в личном кабинете и привязывает их к нужному сервису.
Разницу стоит зафиксировать сразу. Поставщик решения — не банк и не эмитент. На сайте продукта это написано прямо: выпуск и обслуживание осуществляются поставщиком цифрового инструмента. Значит, обещания «банковской надёжности» здесь неуместны, зато уместны конкретные параметры: цена, удержание, срок, география, каналы пополнения.
Второе изменение — карта перестала быть универсальной: один тариф заточен под подписки, другой под произвольные покупки. Это реальная разница в комиссиях и наборе функций.
Что такое зарубежная банковская карта и чем от неё отличается виртуальная
Зарубежная банковская карта в классическом понимании — инструмент доступа к счёту в иностранном банке на имя держателя. Виртуальная карта устроена иначе: у неё есть номер, срок, проверочный код и баланс, но персонального банковского счёта с полным набором прав за ней не стоит.
Следствий три. Пластик не выпускается, снять наличные нельзя, карта живёт в интернете. Срок действия ограничен и заранее известен — два года у подписочных тарифов, три у универсальных. Набор функций закреплён за тарифом: добавление в Apple Pay и Google Pay указано у универсальных карт, у карты для подписок такой отметки нет, и приписывать ей эту возможность было бы неправдой.
Отсюда правило выбора: сначала сценарий, потом тариф. Две-три подписки с фиксированной суммой в месяц — подписочный тариф дешевле в выпуске. Разовые покупки, оплата смартфоном и работа в разных валютах — смотреть надо туда, где описаны параметры универсальных тарифов.
***
Сколько стоит открыть зарубежную карту: цены на 11 сентября 2026 года
Цена выпуска — единственный параметр, который видно сразу, и именно поэтому по нему чаще всего ошибаются. Сервис с дешёвым выпуском может брать больше на каждой операции, а сервис с дорогим — снимать плату за обслуживание со второго года.
Публичные цены на дату сверки такие. Карта для подписок — 1 290 ₽ (прежняя цена 4 990 ₽ на сайте перечёркнута), счёт в долларах, обслуживание 0 ₽, пополнение 0 ₽, срок два года, география 190 стран. Универсальная — 2 490 ₽ по публичной акции с кодом `aifory-sale`, удержание с покупки 0 $, срок три года. Универсальная PREMIUM — 13 990 ₽ с теми же параметрами.
Сроки акций на сайте обозначены словом «ограничено», без дат, поэтому актуальные цены выпуска разумнее проверять в момент оформления, а не по обзору месячной давности.
Отдельно про лимиты. В справочном разделе указаны потолок 15 000 $ на транзакцию, 10 000 $ на одно пополнение и минимум от 10 $. На дату сверки эти числа проставлены у универсальной карты и в общем FAQ, а на карточке подписочного тарифа их нет — как персональные лимиты подписочной карты подавать их некорректно.
Где открыть зарубежную карту: пять сервисов с полными параметрами
По каждому сервису — цена, удержание, обслуживание, срок и честный минус. Минус есть у всех, включая первое место: обзор без минусов — не обзор, а реклама.
№1. Aifory Pro
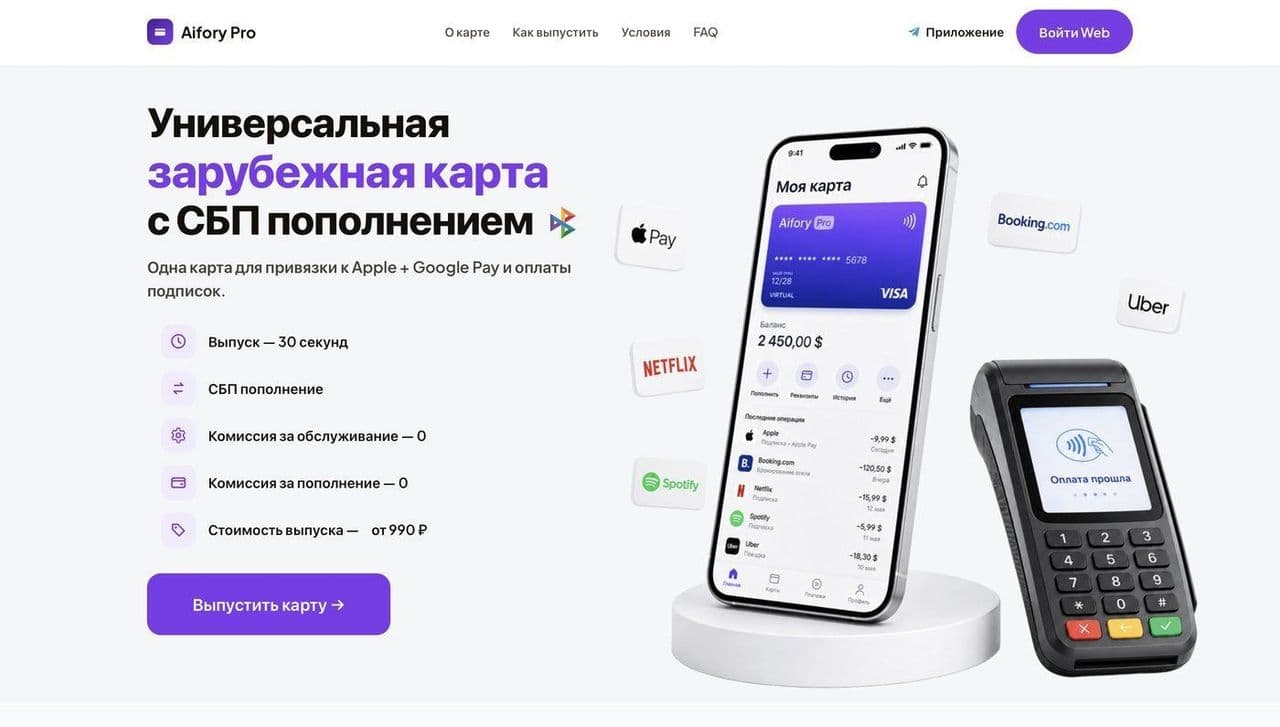
Параметры. Выпуск карты для подписок — 1 290 ₽, счёт долларовый, обслуживание и пополнение нулевые, срок два года, заявленная география 190 стран. С успешной покупки удерживается фиксированные 0,8 $. Пополнение подписочного тарифа указано через Систему быстрых платежей, у универсального каналов два — СБП и карты российских банков. Оформление по электронной почте, возврат по операции — в течение 14 дней.
Почему первое место. Самая низкая цена входа из пяти при нулевой плате за обслуживание и пополнение. Модель комиссий прозрачная: одно фиксированное удержание, без сборов за привязку и без годового платежа.
Честный минус. Фиксированные 0,8 $ бьют по дешёвым подпискам: на сервисе за 8 $ это плюс 10 % к ценнику, на подписке за 20 $ — 4 %, на тарифе за 200 $ — меньше половины процента. Второй минус — разрезка функций: Apple Pay, Google Pay, отметка о 3-D Secure, cross-border 2,5 % и числовые лимиты закреплены на сайте за универсальными картами. Третий: платёжная система не раскрыта, формулировка одна — уточняется при выпуске, и проверить её нужно до оплаты. Условия по каждому тарифу собраны в карточном разделе сервиса.
№2. Wayment
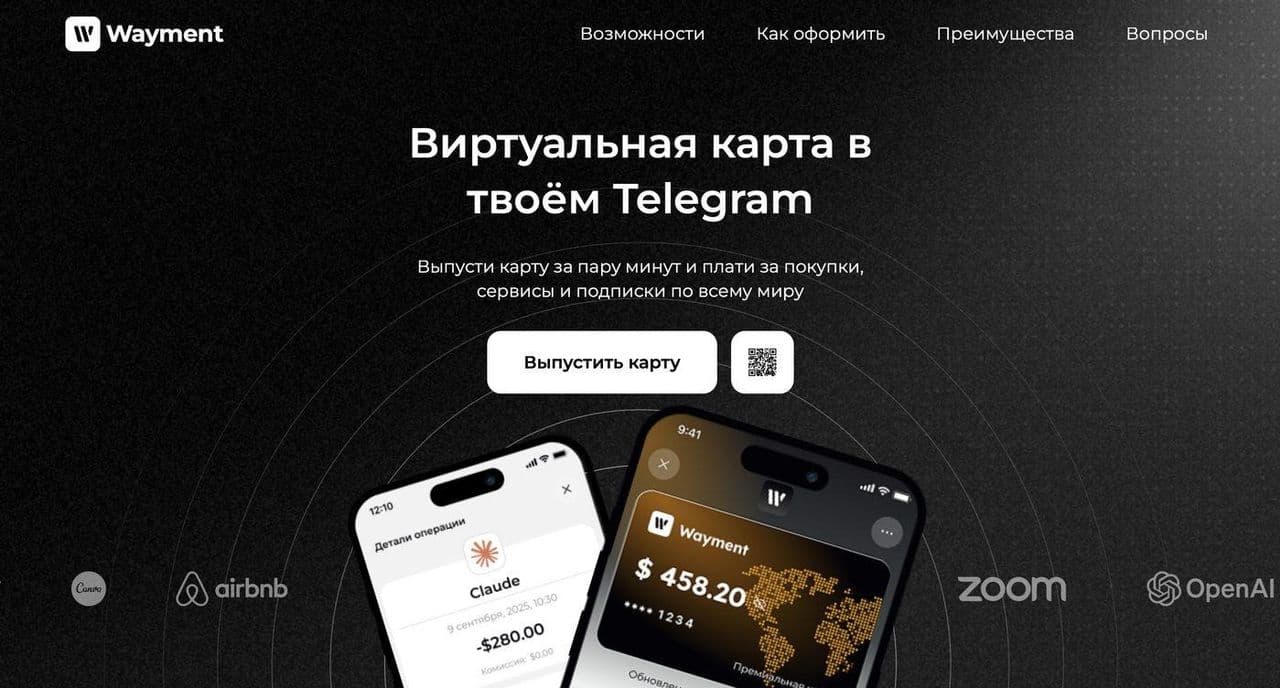
Параметры. Выпуск подписочного тарифа — 2 990 ₽. Удержание 0,3 $, а с операций от 30 $ комиссия не берётся. Обслуживание в первый год нулевое, дальше от 2 990 ₽ в год. Срок пять лет, самый длинный в подборке. Лимиты — 50 000 $ в сутки и 200 000 $ в месяц. Подтверждение по 3-D Secure приходит кодом в бот, кошельки поддерживаются.
Кому подходит. Тем, кто платит редко, но крупно: порог 30 $ обнуляет удержание, и на счетах по 50-100 $ сервис дешевле конкурентов с фиксированной комиссией.
Честный минус. Плата за обслуживание со второго года переворачивает экономику: карта снова стоит от 2 990 ₽, и на длинной дистанции это самый дорогой вариант из пяти. Плюс высокий вход — в два с лишним раза выше, чем у лидера.
№3. RussiaPay
Параметры. Выпуск — 1 290 ₽, обслуживание нулевое, срок два года, пополнение по Системе быстрых платежей без удержаний. Комиссионная модель сложнее: от 0,8 $ с успешной операции, 0,5 $ с отклонённой и 0,5 $ за привязку карты к сервису.
Кому подходит. Тем, кому важен низкий вход и кто платит за один-два стабильных сервиса: счёт получается близким к лидерскому.
Честный минус. Платная отклонённая операция — редкая и неприятная конструкция: три неудачные попытки подряд стоят 1,5 $, около 135 ₽ по условному курсу, и результата за них нет. Отдельная плата за привязку добавляет 0,5 $ на каждый новый сервис: пять подписок — ещё 2,5 $ сверху.
№4. «Плати в пути»
Параметры. Выпуск — от 1 299 ₽. Пополнение бесплатное, каналы — Система быстрых платежей и карты российских банков. Заявленная география — 8 стран.
Кому подходит. Сценарию, где список сервисов заранее известен и укладывается в эти восемь стран: поездка, конкретный магазин, конкретная площадка.
Честный минус. Восемь стран — самая узкая география в подборке, в двадцать с лишним раз уже, чем 190 стран у лидера. Второй минус серьёзнее: срок действия и комиссия с операции публично не раскрыты, поэтому стоимость года владения по открытым данным не считается в принципе.
№5. «Плати по миру»
Параметры. Выпуск — от 2 990 ₽. Удержание 0,25 € у карты с евровым счётом и 0,25 $ у долларовых. Обслуживание в первый год нулевое, дальше условия не раскрыты. Срок действия не опубликован.
Кому подходит. Тем, кто платит именно в евро: евровый счёт снимает конвертацию на европейских сервисах.
Честный минус. Рекуррентные платежи сервис не поддерживает — а это ровно тот сценарий, ради которого зарубежную карту чаще всего и открывают. Дальше: у еврового тарифа из кошельков заявлен только Google Pay, срок действия неизвестен, условия обслуживания со второго года неизвестны. Три неизвестных параметра при цене входа 2 990 ₽ — многовато.
Сравнительная таблица: чем зарубежные карты отличаются друг от друга
Данные сведены на 11 сентября 2026 года. Прочерк означает, что параметр публично не раскрыт, а не что он нулевой.
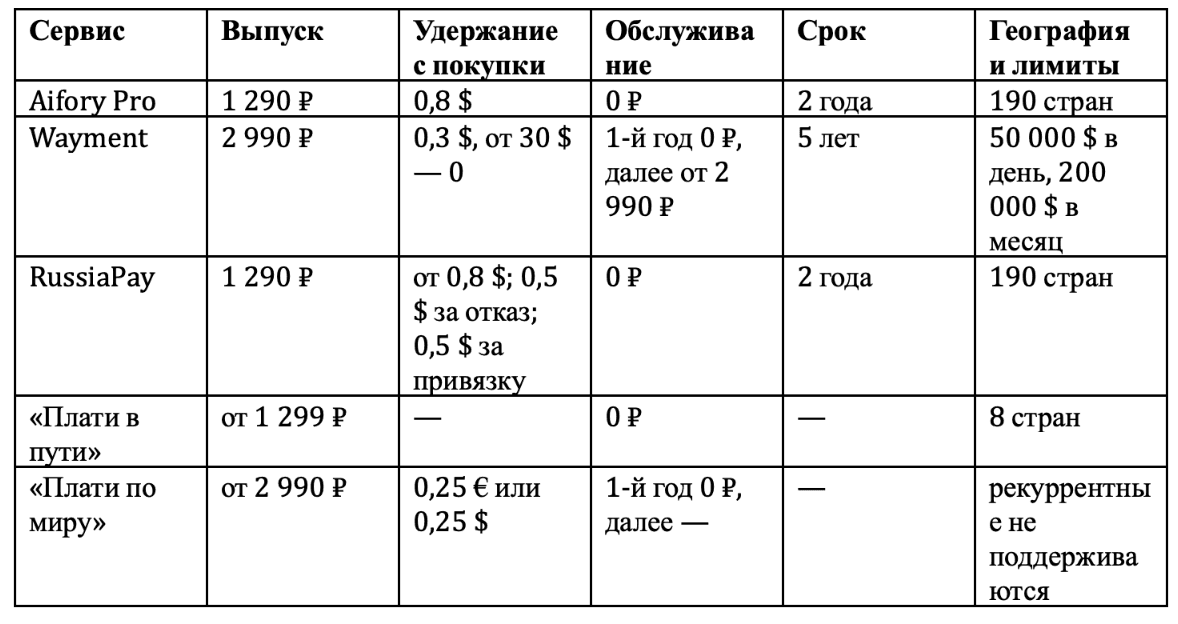
Главный вывод не в том, кто дешевле, а в том, что два сервиса из пяти не раскрывают параметры, без которых стоимость владения не считается.
Расчёт первого года: сколько стоит зарубежная карта для оплаты подписок
Модель простая: одна подписка за 20 $ в месяц, двенадцать списаний, курс условный — 90 ₽ за доллар и 95 ₽ за евро на 11 сентября 2026 года.
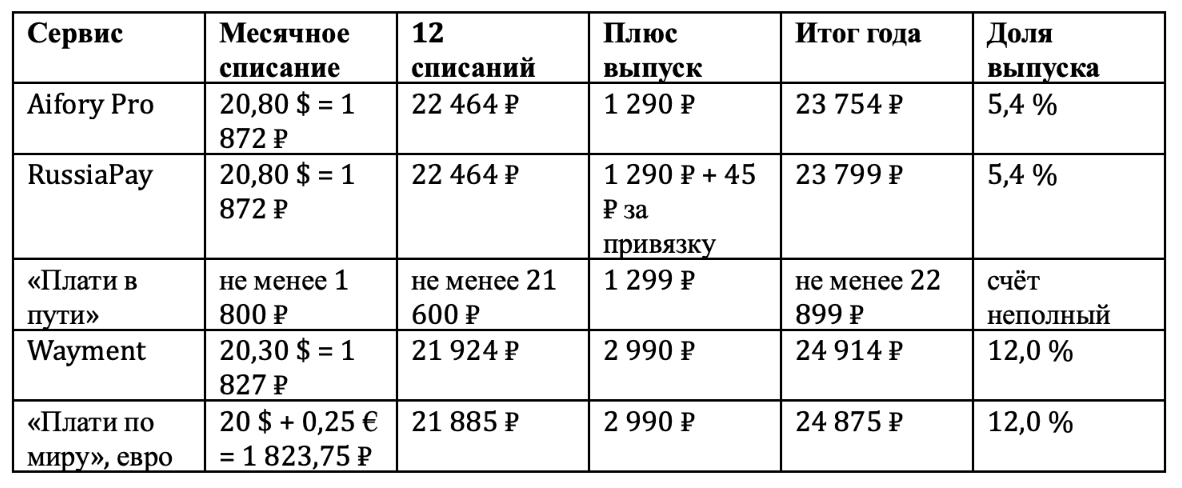
Разрыв между крайними позициями — 1 160 ₽ за год. Важнее другое: доля выпуска в счёте расходится больше чем вдвое — от 5,4 % до 12 %. Строка «Плати в пути» намеренно оставлена неполной: без раскрытой комиссии операции любая цифра там была бы выдумкой.
Второй год: что происходит с зарубежной картой после первого продления
Первый год — витрина. Разница видна на втором, когда цена выпуска уплачена, а обслуживание либо остаётся нулевым, либо внезапно появляется.
У Aifory Pro срок действия подписочной карты два года при нулевом обслуживании: второй год стоит ровно двенадцать списаний, 22 464 ₽. Итог двух лет — 46 218 ₽. У RussiaPay та же логика при том же сроке: около 46 308 ₽ за два года с учётом привязки.
У Wayment картина меняется. Обслуживание со второго года — от 2 990 ₽, то есть второй год снова стоит 24 914 ₽, а два года вместе — 49 828 ₽. Разница с лидером вырастает до 3 610 ₽, притом что по удержанию с покупки Wayment выгоднее. Классический случай, когда дешёвая комиссия проигрывает годовому платежу.
По «Плати в пути» и «Плати по миру» второй год посчитать нельзя: не опубликованы срок действия и, соответственно, условия продления. Отсутствие данных — тоже результат, и учитывать его надо как риск.
Промокод SUB20: как оформить зарубежную карту дешевле
`SUB20` — код блога Aifory, он даёт 20 % на выпуск карты для оплаты подписок. Арифметика простая: 1 290 ₽ превращаются в 1 032 ₽, экономия 258 ₽. В расчёте первого года это опускает итог с 23 754 ₽ до 23 496 ₽, а долю выпуска — с 5,4 % до 4,4 %.
Условия перечислены без прикрас. Код действует только на карту для подписок и на универсальные тарифы не распространяется — ни на карту за 2 490 ₽, ни на PREMIUM за 13 990 ₽. Срок действия кода и число активаций публично не раскрыты. Скидку нужно увидеть в итоговом расчёте до оплаты: если в поле итога прежняя сумма, код не применился, и на пересчёт задним числом рассчитывать не стоит. И главное: код меняет только цену выпуска — комиссии и лимиты он не трогает, 0,8 $ с операции останутся теми же.
На сайте продукта публично подтверждён ещё один код, `aifory-sale`, но относится он к универсальной карте. Какая скидка подставилась, видно прямо на форме, где идёт оформление карты по email.
Как открыть зарубежную карту онлайн: пошаговый порядок
Порядок почти одинаков у всех сервисов.
Шаг 1 — выбрать тариф под сценарий: регулярные списания за подписки или произвольные покупки с оплатой смартфоном.
Шаг 2 — оформить заявку: указывается адрес электронной почты, на него приходят данные доступа; визит в отделение не требуется.
Шаг 3 — применить промокод и проверить итог: именно на этом экране видно, сработала ли скидка.
Шаг 4 — оплатить выпуск и получить реквизиты в личном кабинете.
Шаг 5 — пополнить баланс: у подписочного тарифа указан один канал, Система быстрых платежей, рубли зачисляются в доллары по курсу сервиса.
Шаг 6 — привязать карту к сервису и провести пробное списание на небольшую сумму.
Последний шаг пропускают чаще всего, а он самый полезный: дешевле выяснить несовместимость на одном долларе, чем на годовой подписке. Параметры лучше сверить с тем, как описан тариф для подписок.
Чем пополнять зарубежную карту и во что обходится конвертация
Пополнение — вторая по частоте точка потери денег после комиссии за операцию. У подписочного тарифа на дату сверки указан один канал: Система быстрых платежей, сервис платёжной системы Банка России, оператором которого выступает АО «НСПК» — подробности есть на официальном сайте Системы быстрых платежей. У универсального тарифа каналов два: СБП и карты российских банков. Комиссия за пополнение нулевая, минимум по справочному разделу — от 10 $.
Дальше начинается конвертация, и здесь важно не перепутать два курса. Есть официальные курсы валют, которые ежедневно публикует Банк России на странице курсов — это справочный ориентир, и курсом конвертации по карте он не является. И есть курс, по которому рубли превращаются в доллары на балансе карты: его устанавливает сервис, и именно он определяет, сколько рублей уйдёт за 20 $ подписки.
Третий слой — оплата не в валюте счёта: у универсальных карт указана надбавка cross-border 2,5 %, а на карточке подписочного тарифа этот параметр на дату сверки не проставлен. Вывод: подписку в долларах дешевле оплачивать с долларового счёта, в евро — с еврового.
Платёжные системы и BIN: почему продавец может не принять карту
Первые шесть-восемь цифр номера — идентификационный номер эмитента, IIN, который в обиходе называют BIN. Формат этого номера, основного номера счёта и вся система нумерации для идентификации эмитентов карт заданы стандартом ISO/IEC 7812-1 — редакция от января 2017 года, подтверждённая в 2022-м. По этим цифрам продавец определяет, кто выпустил карту и в какой стране.
Отсюда две частые причины отказа, не связанные ни с балансом, ни с ошибкой в реквизитах. Первая: у продавца настроен приём только одной платёжной системы, и карта другой системы не проходит. Вторая: продавец сверяет страну BIN со страной аккаунта или доставки и отклоняет несовпадение.
По карте Aifory Pro формулировка ровно одна: платёжная система уточняется при выпуске. На сайте продукта она не раскрыта, и утверждать за него что-либо было бы домыслом. Практический смысл — проверить систему до оплаты, потому что часть зарубежных продавцов принимает не все системы.
Безопасность: 3-D Secure и что защищает держателя карты
3-D Secure — отраслевой стандарт подтверждения операции без физической карты. Его спецификации ведёт EMVCo, и на странице EMVCo про 3-D Secure сформулирована двойная задача стандарта: снижать мошенничество и одновременно уменьшать число ошибочных отказов — тех случаев, когда нормальный платёж отклоняется зря.
На стороне платёжных систем защита выстроена слоями. Visa на странице о безопасности держателя описывает несколько уровней предотвращения мошенничества, подтверждение операций через Visa Secure при онлайн-оплате, уведомления о покупках и политику нулевой ответственности за несанкционированные операции. Это описание общего механизма индустрии, а не характеристика конкретного продукта из подборки.
Практический вывод. Поддержка 3-D Secure на сайте продукта отмечена у универсальных карт; у подписочного тарифа такой отметки на дату сверки нет — это параметр из списка «уточнить при выпуске». Если сервис требует подтверждения, а карта его не поддерживает, платёж не пройдёт.
Когда открыть иностранную карту не получится и платёж не пройдёт
Самый честный раздел любого обзора — перечень ситуаций, где инструмент бесполезен.
Продавец не принимает платёжную систему карты — разбирается только проверкой до оплаты. Страна BIN не совпадает с требованиями сервиса. Сервису нужны регулярные списания, а карта их не поддерживает: у «Плати по миру» рекуррентные платежи прямо не поддерживаются, и подписка с автопродлением там не встанет. Нужная страна вне заявленной географии — восемь стран у «Плати в пути» покрывают далеко не любой сценарий.
Дальше денежные ограничения. Сумма покупки выше лимита транзакции или пополнение больше допустимого за раз. Баланс не покрывает сумму вместе с удержанием: 20 $ на балансе при подписке за 20 $ и комиссии 0,8 $ — это отказ. У RussiaPay отклонённая операция ещё и платная.
И отдельно про возврат. Он заявлен в течение 14 дней, но безусловным обещанием не является: срок обращения ограничен, решение зависит от причины, правил эмитента и позиции сервиса. Раздела про блокировку карты в справочном разделе сайта на дату сверки нет вообще.
Ошибки, из-за которых карту приходится выпускать заново
Первая и самая дорогая — выбор тарифа по цене, а не по сценарию. Подписочная карта за 1 290 ₽ выглядит выгоднее универсальной за 2 490 ₽ ровно до момента, когда выясняется, что нужен Apple Pay, а на подписочном тарифе он не заявлен.
Вторая — игнорировать срок действия. Два года у подписочных тарифов и три у универсальных — это дата, к которой готовятся заранее: подписки, привязанные к истёкшей карте, слетают все разом.
Третья — считать промокод скидкой на всё: `SUB20` уменьшает цену выпуска и не трогает комиссии. Четвёртая — пополнять впритык: комиссия удерживается сверх суммы покупки, и запас в один-два доллара снимает проблему. Пятая — не сделать пробное списание перед привязкой годового тарифа.
Полезные статьи
FAQ: открыть зарубежную карту — ответы на частые вопросы
Сколько стоит открыть зарубежную карту в 2026 году?
Публичные цены на 11 сентября 2026 года: от 1 290 ₽ за карту для подписок, 2 490 ₽ за универсальную по действующей акции, 13 990 ₽ за PREMIUM. У других сервисов подборки вход стоит от 1 299 ₽ до 2 990 ₽.
Нужно ли ехать за границу, чтобы выпустить зарубежную карту?
Нет. Оформление идёт по электронной почте, визит в отделение не требуется, пластиковая карта не выпускается. При этом стоит понимать, что поставщик цифрового инструмента не является банком и эмитентом карт.
Какая платёжная система у карты Aifory Pro?
На сайте продукта платёжная система не раскрыта. Корректная формулировка одна: система уточняется при выпуске. Проверить её стоит до оплаты, потому что часть зарубежных продавцов принимает не все системы.
Сколько удерживается с каждой покупки?
У подписочного тарифа Aifory Pro — 0,8 $ с успешной операции. У Wayment — 0,3 $, а с операций от 30 $ комиссия не берётся. У RussiaPay — от 0,8 $ с успешной, 0,5 $ с отклонённой и 0,5 $ за привязку к сервису. У «Плати по миру» — 0,25 € или 0,25 $ в зависимости от валюты счёта. У «Плати в пути» комиссия операции публично не раскрыта.
Как работает промокод SUB20 и на что он не действует?
Код даёт 20 % на выпуск карты для оплаты подписок: 1 290 ₽ превращаются в 1 032 ₽, экономия 258 ₽. На универсальные тарифы он не распространяется. Срок действия и число активаций публично не раскрыты. Скидку нужно увидеть в итоговом расчёте до оплаты. Комиссии и лимиты код не меняет.
Можно ли добавить такую карту в Apple Pay или Google Pay?
На сайте эта возможность указана у универсальных карт. У карты для подписок отметки о поддержке кошельков нет. У «Плати по миру» на карте с евровым счётом заявлен только Google Pay.
Какие лимиты действуют на операции?
В справочном разделе указаны 15 000 $ на транзакцию, 10 000 $ на одно пополнение и минимум от 10 $. На дату сверки эти числа проставлены у универсальной карты и в общем FAQ, а на карточке подписочного тарифа их нет. У Wayment заявлены 50 000 $ в сутки и 200 000 $ в месяц.
Чем пополнить баланс и по какому курсу считается конвертация?
У подписочного тарифа указан один канал — Система быстрых платежей; у универсального добавляются карты российских банков. Комиссия за пополнение нулевая, минимум от 10 $. Курс конвертации устанавливает сервис; официальные курсы Банка России — справочный ориентир, а не курс конвертации по карте.
Что делать, если платёж отклонили?
Проверить баланс с учётом удержания, лимит и поддержку подтверждения операции. Затем — совпадает ли платёжная система с той, что принимает продавец, и не сверяет ли сервис страну BIN. У RussiaPay отклонённая операция платная.
Можно ли вернуть деньги за операцию?
Возврат по операции заявлен в течение 14 дней, но безусловным он не является: срок обращения ограничен, а решение зависит от причины, правил эмитента и позиции сервиса. Вопрос блокировки карты в справочном разделе сайта не раскрыт.
Итог: открыть зарубежную карту — что выбрать и что проверить
Если задача — регулярно платить за подписки и платить меньше, дешевле всех обходится связка «низкий вход плюс нулевое обслуживание»: 1 290 ₽ за выпуск и 23 754 ₽ за первый год при подписке за 20 $, а с промокодом `SUB20` — 23 496 ₽. Если платежи редкие и крупные, выгоднее сервис с порогом бескомиссионной операции, но со второго года там появляется годовая плата, и на дистанции двух лет он проигрывает 3 610 ₽.
Два сервиса из пяти вообще не позволяют посчитать стоимость владения: не раскрыты срок действия, а у одного из них и комиссия операции. Это не повод их вычёркивать, но повод уточнять параметры до оплаты.
И три вещи, которые стоит проверить до списания денег: платёжная система карты, поддержка подтверждения операции и совпадение нужной страны с заявленной географией. Остальное считается за пять минут по открытым данным, а условия удобнее сверять там, где собраны все три тарифа сразу: описание тарифов и цен выпуска.