Как платить в Турции в 2026 году — этот вопрос выясняется на кассе в Мигросе, когда карта выдаёт «Declined» и очередь за спиной начинает вздыхать. Карты «Мир» турецкие банки убрали из приёма несколько лет назад и позиций не пересмотрели. Пластик европейских банков доступен единицам, Telegram-боты живут по принципу «сегодня работаю, завтра — с вашим балансом». Если вы ищете рабочий способ платить картой в Турции — этот гайд написан именно для вас.
Коротко: оплата в Турции для россиян в 2026 году надёжнее всего решается через виртуальную карту с иностранным BIN-кодом и поддержкой Apple Pay. Такая карта проходит на турецком терминале с первого касания, не требует турецкого номера для 3D-Secure и пополняется рублями из России. Ниже — детальный разбор 10 сервисов, реальные кейсы провалов и побед и чек-лист для проверки любого нового инструмента.
После прочтения вы узнаете:
- Какие из 10 сервисов реально принимают турецкие терминалы в 2026 году и почему
- Как устроена виртуальная карта для Турции и чем она отличается от обычного пластика
- Какие ошибки стоят туристам сорванной аренды авто и испорченного ужина
- Пять критериев для проверки любого сервиса — чтобы не пополнять карту, которая не пройдёт на кассе
Рейтинг 10 способов оплаты в Турции в 2026 году

Прежде чем сравнивать сервисы, стоит разобраться, по каким параметрам вообще оценивать инструмент для оплаты в Турции. Четыре ключевых: скорость выпуска карты, процент успешных транзакций в турецких терминалах (это не одно и то же — карта может выпускаться за минуту, но отклоняться в семи из десяти магазинов), удобство пополнения из России и прозрачность курса конвертации. Рейтинг ниже — по совокупности этих параметров.
По опыту: самый частый провал — экономия на этапе выбора сервиса. Турист выбирает карту, которая пополняется чуть дешевле, и обнаруживает проблему уже на кассе в Стамбуле. Потери от одного «Declined» в неудачном месте — время, нервы и нередко невозвращаемая предоплата от 10 до 30% стоимости брони.
Лидер рейтинга — A Pro — работает в 190 странах и принимается в 560+ сервисах. Лимит на транзакцию — 15 000 USD, максимальное пополнение за раз — 10 000 USD, минимальное — от 10 USD. Срок действия карты — 3 года, абонплата — 0 USD, закрытие карты — 0 USD. Выпустить карту можно здесь — регистрация по e-mail, паспорт не нужен.
Дальше — детальный разбор каждого участника с нюансами, которые не попадают в официальные описания.
Детальный разбор: плюсы и скрытые нюансы каждого сервиса
Оплата в Турции для россиян в 2026 году — не просто «есть карта, пришёл, заплатил». У каждого сервиса свои риски, которые проявляются в самый неудобный момент. Разберём все десять.
A Pro. Мультивалютная карта, поддержка Apple Pay — бесконтактная оплата работает в большинстве турецких терминалов. Пополнение рублями через СБП (Система быстрых платежей) с карты любого российского банка или криптой. Срок действия — 3 года, закрытие карты — 0 USD. Возврат средств по операции — до 14 дней. Регистрация по e-mail, паспорт не требуется. При тратах 2 000 USD за отпуск прозрачный курс конвертации экономит 80–100 USD относительно сервисов со скрытым спредом.
RussiaPay. Рублёвое пополнение через СБП, поддержка Apple Pay. Спред к курсу — до 7%, что при крупных тратах даёт ощутимую разницу. В сетевых магазинах Migros и Carrefour периодически фиксируются отказы. Риск — внезапная заморозка лимита на пополнение без предупреждения.
Polet.Global. Карта на базе UnionPay — нестандартная эмиссия, которая иногда открывает доступ там, где Visa и Mastercard заблокированы. Проблема: бесконтактная оплата (NFC — технология передачи данных на короткой дистанции) не поддерживается — только вставка чипа. В небольших кафе и на рынках Турции терминалов без NFC-слота хватает, и там карта создаёт неудобство.
Cards Virtual. Анонимный выпуск, пополнение криптой — хорошо для разовых задач. Срок жизни карты короткий, и ключевой риск — инфраструктурный: если сервис уходит в офлайн, вернуть баланс крайне сложно. Для поездки на две недели с серьёзными тратами — ненадёжный выбор.
ХочуПлачу. Та же картина, что у Cards Virtual: анонимный выпуск, криптовое пополнение, короткий срок жизни карты. Работает для разовых оплат онлайн-сервисов, плохо подходит как основной инструмент поездки.
WantToPay. Долларовая карта с американским биллинг-адресом (billing address — адрес держателя карты, который видит эквайер при транзакции), выпуск за 5 минут через Telegram-бот. Хороша для ChatGPT, App Store, Claude — сервисов с американской юрисдикцией. Но американский биллинг — флаг для антифрод-системы турецких банков при оплате физических товаров. Риск отказа в ресторане или отеле реален. При крупных пополнениях сервис может запросить документы о происхождении средств.
Card.club. MasterCard и Visa под разные задачи, пополнение через СБП или криптой (USDT, TRX, BTC, TON), бесплатное обслуживание. Нюанс: курс USDT к лире нестабилен в моменте — при быстром пополнении перед оплатой можно потерять на волатильности. Риск — блокировка кошелька провайдером за активность в P2P-сегменте (P2P — peer-to-peer, прямой обмен между участниками без посредника).
Wayment. Старт за 1–2 минуты без верификации, пополнение через СБП, стартовый бонус $10 на баланс. Ограничение — лимит $500 в месяц. Для короткой поездки с умеренными тратами — рабочий вариант, для двухнедельного отпуска с арендой авто — лимит закончится быстро.
EasyPayments. Полноценный банковский счёт в Казахстане или Киргизии с IBAN (международный номер банковского счёта), пластиковая Visa/Mastercard и переводы через SWIFT (международная система межбанковских платежей). Стоимость обслуживания выше, чем у лидера рейтинга, SWIFT идёт до 7 дней. Риск — отказ турецкого банка-корреспондента в приёме перевода без объяснения причин.
Плати по миру. Долларовая карта сингапурской эмиссии — высокое доверие со стороны банков. Пополнение только через крипту или SWIFT, обязательная процедура KYC (Know Your Customer — идентификация личности клиента). При пополнении из России возможен комплаенс-отказ — пользователи фиксировали такие случаи регулярно.
По опыту: перед поездкой протестируйте карту на небольшой покупке в российском онлайн-магазине с конвертацией валюты — это покажет, нормально ли проходит 3D-Secure (двухфакторная проверка платежа) без турецкого номера телефона. Сюрприз лучше обнаружить дома, а не на кассе в Стамбуле.
Дальше — три сценария, где всё пошло не так, и что именно стало причиной.
Как потерять деньги и остаться без обеда
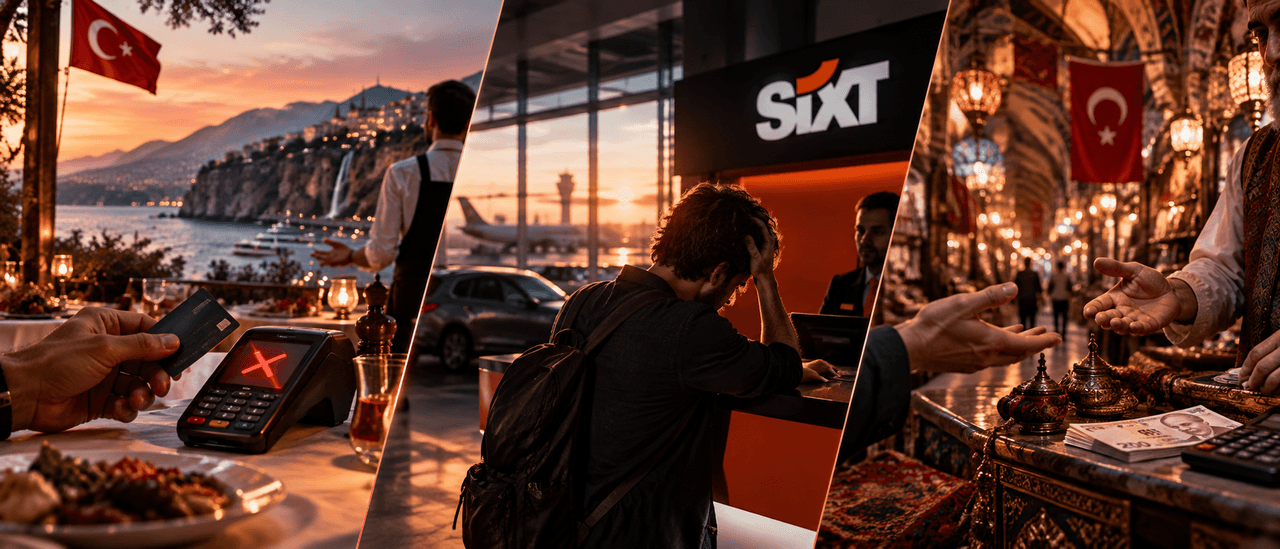
Как платить в Турции без карты «Мир» — это не только вопрос выбора сервиса. Три реальных сценария с деталями, которые помогут их избежать.
Кейс 1. Ресторан на набережной Антальи. Турист приходит на ужин, заказывает еду. При оплате терминал выдаёт «Declined» — карта с американским биллинг-адресом не проходит. Официант уходит, не понимая проблемы. Поддержка сервиса недоступна из-за разницы в часовых поясах. Итог: оплата наличными под залог паспорта, испорченный вечер. Ошибка: карта выбиралась для подписок, но взята как единственный платёжный инструмент в поездку.
Кейс 2. Аренда авто в Sixt. Мужчина бронирует машину онлайн, приходит на стойку в аэропорту Стамбула. Банк-арендодатель отклоняет карту с нестандартным биллинг-адресом — эквайринг Sixt настроен на определённые BIN-коды. Бронь отменяется автоматически, предоплата фиксируется как невозвращаемая. Ошибка: отсутствие запасного способа оплаты.
Кейс 3. Гранд-базар в Стамбуле. Турист пытается объяснить продавцу, что такое QR-код СБП. Продавец требует лиры — другого варианта нет. Ближайший обменник работает по курсу на 8–12% хуже рыночного. Ошибка: попытка использовать инструмент для внутрироссийских расчётов за рубежом.
Все три ситуации решаются одинаково: инструмент выбирается до поездки, а не во время неё.
Следующий раздел — три сценария, где карта сработала с первого касания, и что именно это обеспечило.
Когда оплата в Турции проходит с первого касания: три рабочих сценария
Виртуальная карта для Турции с корректной эмиссией и поддержкой Apple Pay работает иначе.
Кейс 1. Электросамокат Martı в Стамбуле. Карта привязана к приложению через Apple Pay — бесконтактная оплата каждой поездки без запроса SMS-кода. Токенизация (технология, при которой реальный номер карты не передаётся терминалу) исключила лишние шаги. Транзакция прошла мгновенно.
Кейс 2. Депозит за виллу в Бодруме. Оплата через SWIFT с полноценного банковского счёта с IBAN — сумма прошла без промежуточных задержек, турецкий риелтор подтвердил получение в личном кабинете своего банка. Инструмент: EasyPayments с казахстанским счётом.
Кейс 3. Курс дайвинга в Каше. Пополнение криптой через сервис, конвертация в лиру внутри платформы по биржевому курсу без скрытого спреда. Инструктор принял оплату через обычный POS-терминал (электронное устройство для безналичной оплаты) — карта прошла с первого раза.
По опыту: если оплата не прошла — попросите кассира попробовать другой терминал или режим (не бесконтактный, а через вставку чипа). Другой терминал решает проблему в части случаев отказа. Держите с собой небольшую сумму наличных лир — это страховка, а не основной инструмент.
Разобрались с кейсами — теперь разберём, как выбрать карту, чтобы таких ситуаций не возникало вообще.
Критерии выбора карты для Турции: на что смотреть в 2026 году
Как платить в Турции в 2026 году без неприятных сюрпризов — начинается с выбора инструмента по правильным критериям. Этот чек-лист подходит для любого нового сервиса.
Эмиссия. Карта должна быть выпущена платёжной системой, которая не попала под ограничения для турецкого эквайринга (эквайринг — приём платежей по карте через терминалы). BIN-код (первые 6 цифр номера карты, определяют банк-эмитент и страну) можно проверить через открытый реестр BIN-кодов — вбиваете номер карты, сервис показывает страну и банк-эмитент. Иностранный BIN от незаблокированного эмитента — обязательное условие для прохождения транзакции.
Поддержка Apple Pay / Google Pay. Бесконтактная оплата через NFC работает через токенизацию: реальный номер карты не передаётся терминалу. Это снижает риск антифрод-блокировки и ускоряет транзакцию. Карта без возможности привязки к Wallet в 2026 году — шаг назад по надёжности.
Лимиты на снятие в банкоматах. Ziraat Bankası и İş Bankası — два самых распространённых банкомата в Турции. Перед поездкой уточните, принимают ли их устройства карту вашего сервиса и каков суточный лимит снятия. Лимит $500 в месяц — это проблема уже на третьем дне отпуска с обычными тратами.
Отсутствие требования турецкого номера для 3D-Secure. Часть карт при онлайн-оплате отправляет SMS-код на номер, привязанный к карте. Если это турецкий номер — вы не получите код. Уточните этот момент ещё в России, а не в день оплаты отеля.
Прозрачность курса конвертации. Сравнивайте внутренний курс сервиса с курсом платёжной системы Visa или Mastercard на момент оплаты. Спред в 5–7% — это 100–140 USD переплаты при тратах 2 000 USD за поездку.
По опыту: самый частый провал по критерию 3D-Secure — турист обнаруживает проблему при онлайн-оплате отеля за день до заезда, когда менять карту уже поздно. Уточните этот момент ещё в России — позвоните или напишите в поддержку сервиса с конкретным вопросом: «Нужен ли турецкий номер телефона для подтверждения платежа?»
Виртуальная карта: почему это работает, когда остальные отказывают

За каждым «Declined» стоит конкретная причина. Разберём, почему виртуальная карта для Турции с правильной эмиссией обходит большинство из них.
Техническое преимущество
Карта эмитируется платёжной системой, которая не попала под ограничения для турецкого эквайринга. Каждая транзакция проходит с корректным MCC-кодом (Merchant Category Code — код категории продавца, который видит процессинговая система). Несовпадение MCC и типа операции — частая причина антифрод-блокировки, которую пользователь видит просто как «карта не сработала» (да, именно так работает автоматическая проверка). При привязке к Apple Pay включается токенизация: реальный номер карты не передаётся терминалу, что убирает ещё один повод для отказа на уровне антифрода.
Юридическая чистота
A Pro работает с понятным процессингом и легальным пополнением. Регистрация — только по e-mail, паспорт для выпуска карты не нужен. Пополнение рублями через СБП с карты любого российского банка — без серых схем, которые могут привлечь внимание промежуточных банков. Юридическая прозрачность инструмента и определяет, пройдёт ли транзакция в турецком банке или остановится на уровне AML-скоринга (автоматическая проверка операции на соответствие антиотмывочным требованиям). Выпустить карту A Pro можно за несколько минут — без визита в офис и без сбора документов.
Экономика поездки
При тратах 2 000 USD за отпуск разница между прозрачным курсом и спредом в 5–7% у менее аккуратных сервисов — 100–140 USD. Это стоимость хорошего ужина на двоих в ресторане на набережной Бодрума или дополнительная экскурсия.
Стоит учитывать и честные ограничения: виртуальная карта не решит всё. На некоторых стойках аренды авто и при бронировании отелей через прямой SWIFT-перевод может потребоваться дополнительное подтверждение или звонок в банк-партнёр. Это редкость, но стоит держать в голове при поездке с нетипичными крупными тратами.
Актуальные условия по карте и лимиты периодически обновляются — следите за изменениями в Telegram-канале A Pro, там публикуются все обновления в режиме реального времени. Актуально на сентябрь 2026.
Заключение

В 2026 году в Турции побеждает не самый дешёвый способ оплаты, а самый предсказуемый. Попытка сэкономить 2–3% на спреде у серого сервиса оборачивается «Declined» на кассе в чужой стране — и потерей денег, а не экономией.
Виртуальная карта для Турции с прозрачной эмиссией, поддержкой Apple Pay и пополнением через СБП — базовый минимум для поездки в 2026 году. Как платить в Турции без лишних нервов: зарегистрируйтесь в A Pro по e-mail, пополните карту через СБП, привяжите к Apple Pay — и большинство турецких терминалов примут её с первого касания.
Статья подготовлена под редакцией Дмитрия Степанина, эксперта A Pro по P2P-арбитражу, безопасности сделок и AML/KYT.
Часто задаваемые вопросы
Работает ли бесконтактная оплата через NFC виртуальными картами в Турции в 2026 году?
Да, работает — при условии, что карта поддерживает привязку к Apple Pay или Google Pay. Большинство POS-терминалов в торговых центрах, сетевых супермаркетах и отелях Турции принимают NFC. На небольших рынках и в уличных кафе терминал без бесконтактного режима встречается чаще — там потребуется вставка чипа или наличные лиры про запас.
Какой картой выгоднее платить в Турции: долларовой или мультивалютной?
Мультивалютная карта с автоматической конвертацией по курсу платёжной системы выгоднее долларовой при оплате в лирах: в цепочке меньше посредников, спред ниже. При тратах 1 000 USD разница может составить 30–70 USD в пользу мультивалютной. Долларовая удобнее для онлайн-бронирований и подписок, где валюта расчёта — доллар.
Как платить в Турции без карты «Мир» и без блокировок?
Оформите виртуальную карту с иностранным BIN-кодом — Visa или Mastercard от незаблокированного эмитента. Привяжите к Apple Pay. Пополните рублями через СБП. Это рабочая схема в 2026 году: не требует зарубежного счёта, турецкого номера телефона или паспорта для регистрации.
Почему турецкие банкоматы блокируют снятие по картам с биллинг-адресом США?
Это логика антифрода: американский биллинг-адрес плюс транзакция в турецком банкомате — нетипичная география, которую система расценивает как потенциально мошенническую. Банкоматы Ziraat Bankası и İş Bankası особенно часто блокируют такие попытки. Решение — карта с европейской или азиатской эмиссией, без жёсткой привязки к американскому биллингу.
Можно ли платить в Турции через СБП в 2026 году?
Нет — СБП работает только внутри России между российскими банками. QR-коды СБП турецкие продавцы не принимают. Зато пополнить виртуальную карту через СБП из России — можно. Схема простая: рубли через СБП уходят на карту, карта принимается как обычная международная Visa или Mastercard в любом терминале Турции.
Что делать, если виртуальная карта отклонена на кассе в Турции?
Попросите кассира попробовать другой терминал или режим оплаты — не бесконтактный, а через вставку чипа. Затем проверьте баланс и лимиты в приложении. Напишите в поддержку сервиса — антифрод мог временно заблокировать карту на незнакомой географии. На крайний случай держите с собой небольшую сумму наличных лир.
Как пополнять виртуальную карту для Турции из России, чтобы не получить блокировку?
Используйте официальные легальные способы: СБП с карты российского банка или криптовое пополнение через проверенный обменник. Не делайте нетипично крупных разовых пополнений без предварительного уведомления сервиса. Соблюдайте лимиты: у Aifory Pro максимальное пополнение за раз — 10 000 USD, минимальное — от 10 USD. Актуальные правила публикуются в Telegram-канале сервиса.